




أحدث المنشورات
 تمويل مقطورة مسطحة بطول 40 قدمًا: انظر إلى ما هو أبعد من القسط الشهري15-10-2026
- نظام التعليق الهوائي مقابل نظام التعليق الورقي: هل يستحق فارق سعر المقطورة المسطحة بطول 40 قدمًا؟15-10-2026
- كيف تؤثر درجة الفولاذ وتصميم الهيكل على أسعار المقطورات المسطحة بطول 40 قدمًا15-10-2026

تمويل مقطورة مسطحة بطول 40 قدمًا: انظر إلى ما هو أبعد من القسط الشهري
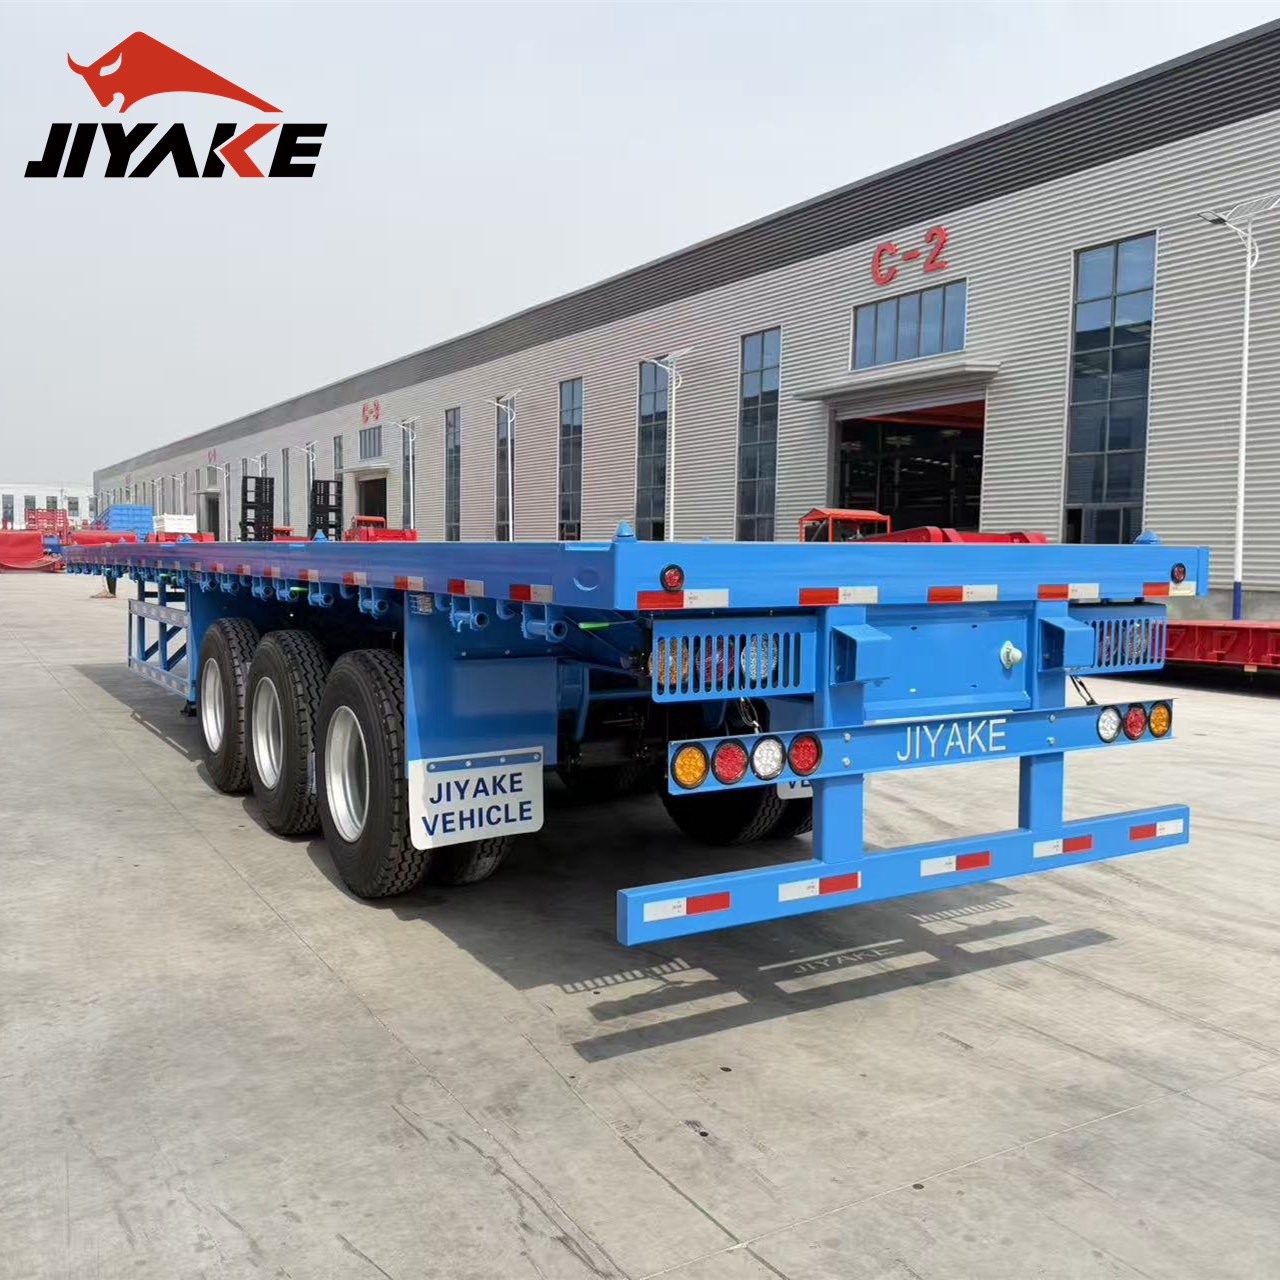
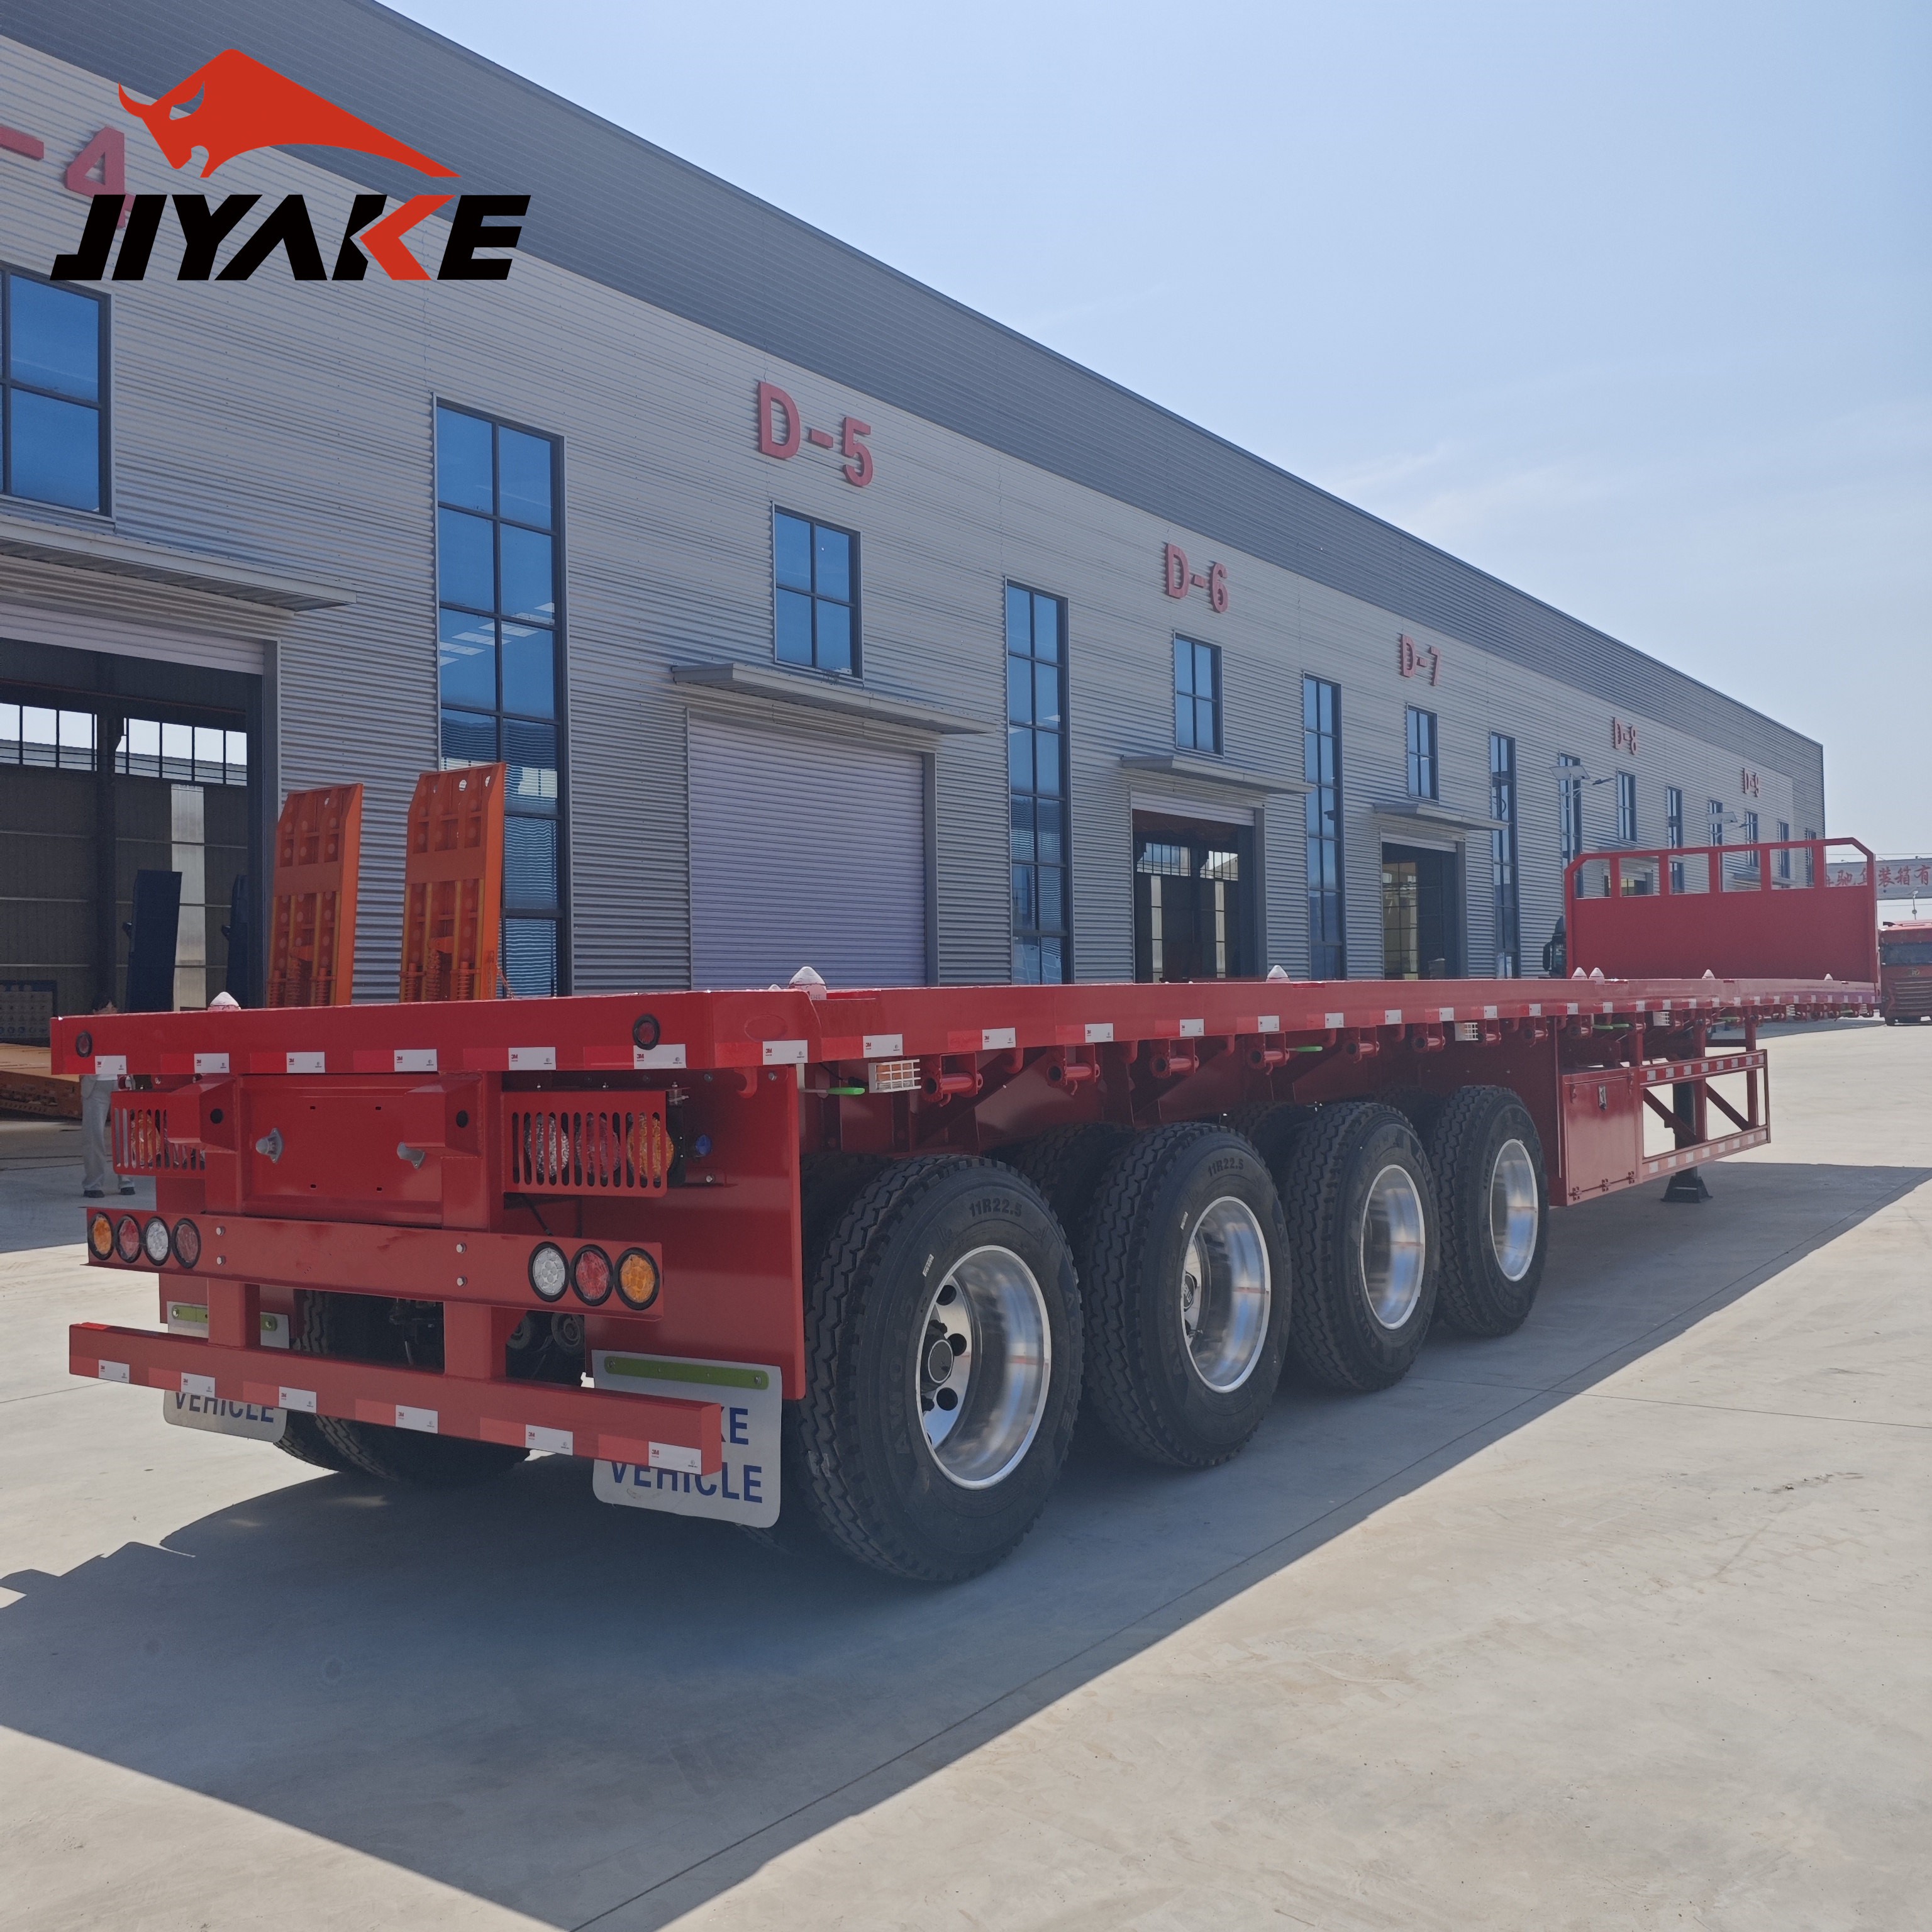
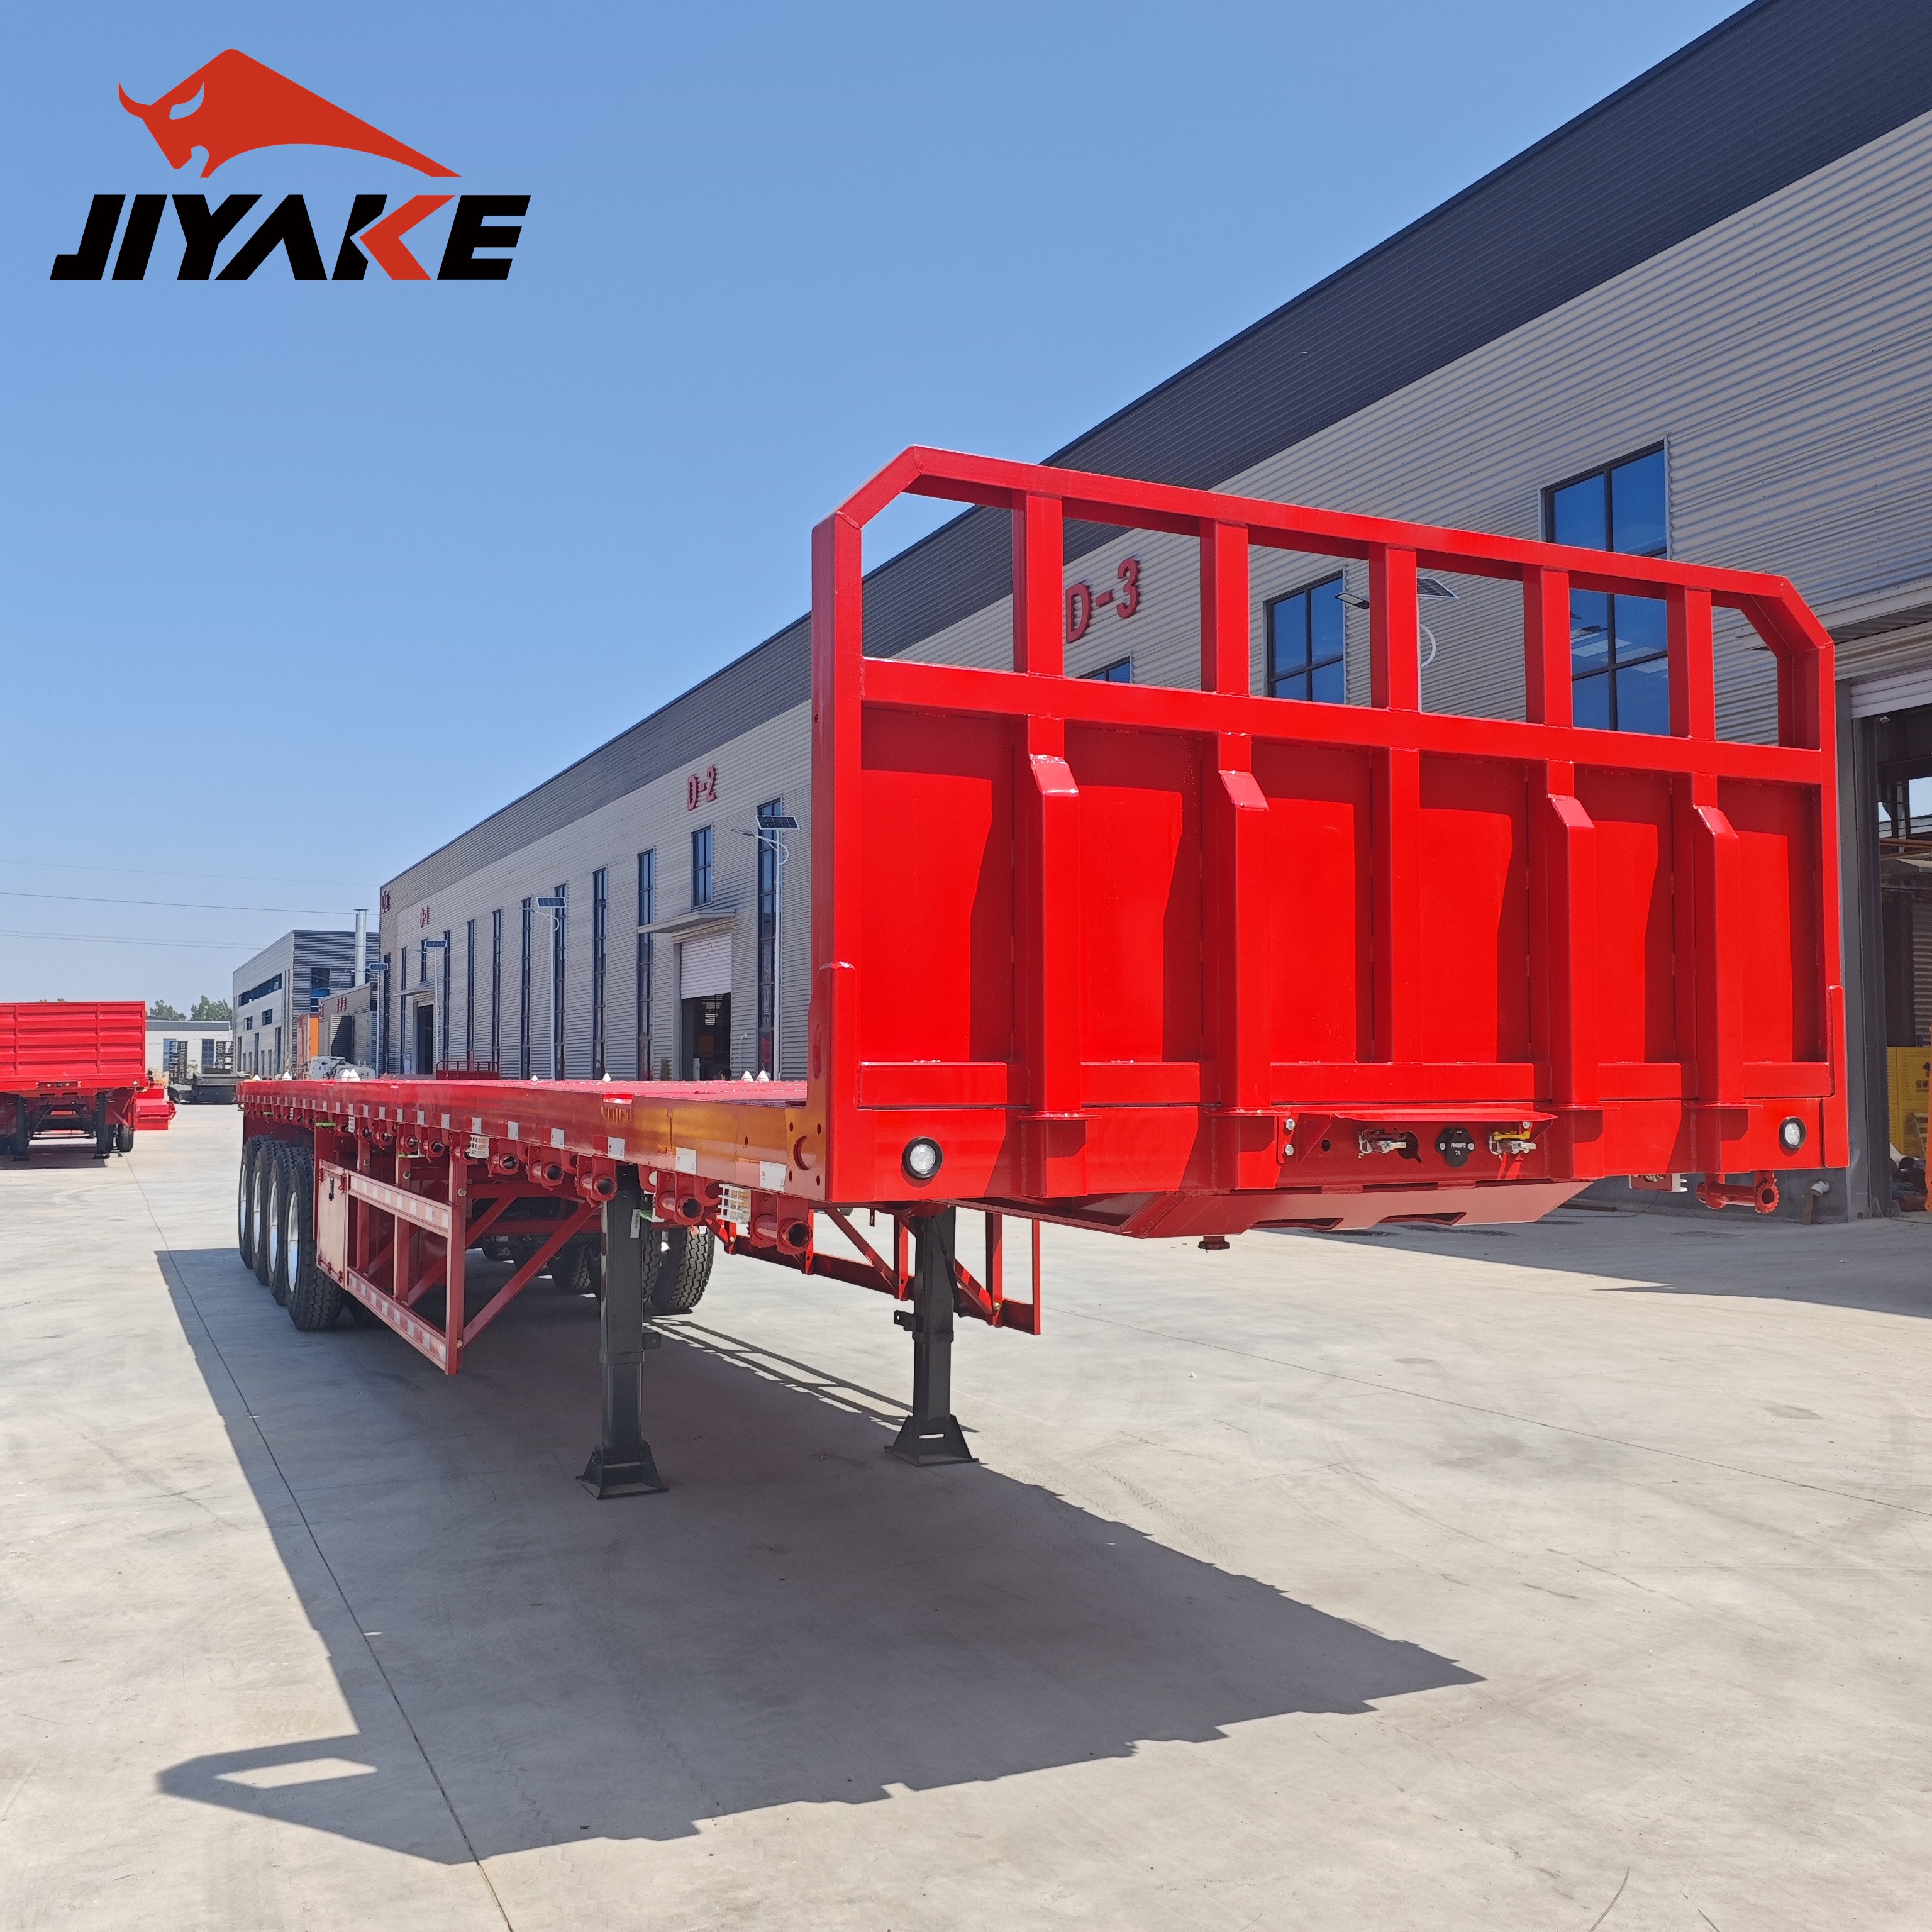
قد يجعل القسط الشهري المنخفض مقطورة مسطحة بطول 40 قدمًا تبدو في متناول الميزانية، لكنه قد يعرّض الشركة لتكاليف فوائد أعلى أو دفعة نهائية كبيرة أو نقص في السيولة اللازمة للصيانة. ويكون عرض التمويل الأفضل هو الذي يدعم عبء العمل المتوقع للمقطورة من دون أن يؤدي إلى عجز نقدي غير مقبول أثناء التسليم أو التشغيل أو التصرف فيها.
لذلك، لا يمثل السعر المعروض لمقطورة مسطحة بطول 40 قدمًا سوى نقطة البداية. ينبغي أن تستند الموافقة إلى التكلفة الإجمالية للأصل بعد تسليمه وجعله جاهزًا للتشغيل، وجدول السداد الكامل، والمساهمة النقدية التي يمكن للمقطورة تحقيقها بصورة واقعية. فالقسط الأقل لا يعني بالضرورة تكلفة أقل أو التزامًا أكثر أمانًا.
حدد ما يشمله سعر الشراء فعليًا
لا يمكن مقارنة عرضين ما لم يشملا المواصفات ونطاق التسليم نفسيهما. فقد لا يشمل عرض التصدير الشحن البحري أو التأمين أو مناولة البضائع في بلد الوجهة أو رسوم الاستيراد أو التسجيل أو الفحص أو التعديلات اللازمة للتشغيل محليًا. وقد يموّل مزود التمويل فاتورة المقطورة، لكنه يشترط دفع هذه التكاليف الإضافية فورًا.
احسب التكلفة الإجمالية للتسليم وجعل المقطورة جاهزة للعمل قبل مناقشة الدفعة المقدمة. وافصل الضرائب القابلة للاسترداد عن التكاليف الدائمة، مع إدراج توقيت دفعها واستردادها في توقعات التدفق النقدي؛ فاسترداد الضريبة لا يلغي الحاجة إلى تمويلها في البداية.
ينبغي أيضًا أن تكون المواصفات متكافئة من الناحية التجارية. فتقييمات المحاور، والوزن الفارغ، ومعدات الكبح، والإطارات، وأقفال الحاويات عند الحاجة، وتجهيزات تثبيت الحمولة، كلها تؤثر في السعة القابلة للاستخدام وملاءمة التشغيل. ولا يُعد شراء مقطورة أرخص توفيرًا في التمويل إذا لم يكن من الممكن استخدامها قانونيًا لنقل الحمولة المقصودة.
يجب إبقاء فئات المعدات منفصلة. وينبغي تقييم مقطورة نصفية منخفضة السطح بأربعة محاور على نحو مستقل عندما تقتضي متطلبات تحميل الآلات أو ارتفاع السطح استخدام تكوين منخفض السطح. ولا ينبغي اعتبار سعرها معيارًا مباشرًا للمقارنة مع مقطورة مسطحة تقليدية بطول 40 قدمًا. ويجب تسوية أي اختلاف بين عنوان المنتج وتفاصيل المحاور أو السعة في المواصفات الموقعة قبل الموافقة على التمويل.
قارن العروض على أساس سداد موحد
اطلب جدول سداد كاملًا بدلًا من الاعتماد على معدل معلن. وينبغي أن يحدد مبلغ التمويل والدفعة المقدمة وتواتر الدفعات وطريقة احتساب الفائدة والرسوم الإلزامية والدفعة النهائية وإجمالي المبلغ المستحق. وتأكد مما إذا كان معدل الفائدة ثابتًا أم متغيرًا، وما إذا كانت الدفعات تبدأ قبل أن تصبح المقطورة جاهزة للعمل.
لا يمكن مقارنة معدل الفائدة «الثابت» المحتسب على أصل المبلغ مباشرةً بمعدل محسوب على الرصيد المتناقص. وبالمثل، قد لا يشمل إيجار التأجير التمويلي دفعة شراء عند نهاية المدة، أو قد يفرض شروطًا لإعادة الأصل. قارن التدفقات النقدية الفعلية بحسب تواريخها، لا النسب المعلنة فحسب.
يعزل المثال الافتراضي التالي أثر تمديد مدة القرض. ويفترض سعر شراء قدره $30,000، ودفعة مقدمة قدرها $6,000، وتمويل مبلغ $24,000 بمعدل سنوي اسمي ثابت قدره 10%، يُحتسب شهريًا. وتُسدَّد الدفعات في نهاية كل شهر، من دون رسوم أو دفعة بالونية. وهذه أرقام توضيحية وليست عروض أسعار سوقية.
تم تقريب الإجماليات كلٌّ على حدة. وتوفر المدة الأطول نحو $99 من السيولة شهريًا، لكنها تضيف قرابة $1,400 إلى الفائدة وسنة أخرى من خدمة الدين. وقد تكون هذه المقايضة مبررة إذا كانت للسيولة قيمة تشغيلية قابلة للقياس. لكن لا ينبغي اعتبارها خفضًا لتكلفة الشراء.
تتطلب الدفعة بالونية تقييمًا مستقلًا. فهي تخفض الأقساط بترك جزء من أصل الدين غير مسدد حتى تاريخ الاستحقاق، لكنها لا تلغي هذا الالتزام. قارن مبلغ الدفعة بالقيمة الصافية المتحفظة المتوقعة عند التصرف في المقطورة، وحدد مصدر تمويل أي عجز. فمتحصلات إعادة البيع المتوقعة ليست نقدًا مضمونًا، ولا ينبغي افتراض استمرار إمكانية إعادة التمويل.
قيّم القدرة على السداد بناءً على النقد المحصّل لا الإيرادات المتوقعة
لا تولّد المقطورة نقدًا بمجرد تسليمها. فقد يؤخر التسجيل والفحص وتوفر الجرار وجدولة العملاء وشروط الدفع أول متحصل نقدي، بينما تكون رسوم التمويل قد بدأت بالفعل. لذلك، قد تكون الدفعة المقدمة التي تستنفد رأس المال العامل أخطر من قسط أعلى بدرجة معتدلة.
قدّر المساهمة النقدية المنسوبة إلى المقطورة بعد خصم تكاليف التشغيل الإضافية. وأدرج تكاليف مثل الإطارات والفرامل والمحامل والتأمين والفحوصات ومواقف الانتظار والصيانة. وإذا تطلب الاستثمار سعة إضافية للجرارات أو سائقين أو وقودًا أو الاستعانة بمقاولين من الباطن، فأدرج هذه التكاليف أيضًا. وتجنب احتساب التكلفة مرتين إذا كان هامش النقل يتضمنها بالفعل.
ومن مؤشرات التشغيل المفيدة حساب الحد المطلوب كما يلي:
عدد الرحلات المدفوعة المطلوبة شهريًا = (خدمة الدين الشهرية + التكاليف النقدية الثابتة للمقطورة + مخصص الصيانة) ÷ المساهمة لكل رحلة مدفوعة قبل هذه التكاليف.
لا يكون هذا الحساب مفيدًا إلا إذا عكست المساهمة اقتصاديات المسار الفعلية، بما فيها رحلات العودة من دون حمولة والتكاليف ذات الصلة بالجرار والسائق. كما ينبغي تحويل الرحلات المفوترة إلى تواريخ التحصيل. فقد يحقق الشهر ربحًا على الورق، ومع ذلك يعجز عن توفير المبلغ اللازم للسداد إذا تأخر العملاء في الدفع.
اختبر ضغوط التشغيل المحددة بدلًا من تطبيق تخفيض اعتباطي على الإيرادات. ومن أمثلتها خسارة رحلة متعاقد عليها، أو انقطاع العمل لعدة أسابيع، أو استبدال إطار رئيسي، أو منح العميل مهلة إضافية للسداد. والنتيجة الأهم هي أدنى رصيد نقدي والمبلغ اللازم لتلبية الالتزامات في مواعيدها، لا توقع الأرباح السنوية فحسب.
افصل تكلفة الملكية عن التدفق النقدي للتمويل
ينبغي أن تشمل مقارنة تكلفة دورة الحياة تكاليف الشراء والتجهيز للتشغيل والصيانة والتأمين والفحوصات ورسوم التمويل وتكاليف التصرف في الأصل، بعد خصم صافي متحصلات إعادة البيع. واستخدم فترة الاحتفاظ وافتراضات عبء العمل نفسها عند مقارنة البدائل.
لا تضف كلًا من سعر الشراء وأقساط أصل القرض إلى إجمالي تكلفة الملكية. فسداد أصل القرض يعوض تمويل الشراء، واحتسابه مرة أخرى يؤدي إلى تكرار تكلفة الأصل. أما في توقعات السيولة، فأدرج الدفعة المقدمة وكل دفعة مجدولة، لأنها جميعًا تحركات نقدية فعلية.
يُدرج الإهلاك في التقييم المحاسبي، لا باعتباره دفعة نقدية إضافية. وتعتمد الخصومات الضريبية والمعاملة الضريبية للفوائد على الولاية القضائية وهيكل العقد. ولا ينبغي إدراج أي منفعة ضريبية في النموذج إلا بعد التحقق من استحقاقها وتوقيت تحققها.
تؤثر مخاطر الصيانة أيضًا في قرار التمويل. فقد تؤدي مدة تظل فيها أقساط مستحقة بالتزامن مع توقع تجديد مكونات رئيسية إلى تركز الاحتياجات النقدية. راجع دعم الصيانة وتوفر قطع الغيار إلى جانب جدول السداد؛ فضمان التغطية وحده لا يعوض وقت التشغيل المفقود.
وائم الدين مع فترة الاحتفاظ والعملة
يتطلب البيع المخطط له قبل استحقاق القرض حساب تكاليف الخروج: متحصلات البيع المتوقعة ناقصًا تكاليف البيع ورصيد التسوية المستحق وأي رسوم للسداد المبكر. قارن هذه المبالغ في تاريخ التصرف المقصود، لا عند نهاية عقد التمويل فحسب. فقد تترك المدة الطويلة الشركة مدينة بمبلغ يفوق ما يمكن تحصيله من بيع المقطورة.
عند الشراء عبر الحدود، ميّز بين عملة السداد للمورد وعملة التمويل وعملة الإيرادات التشغيلية. فقد يقدم القرض بعملة أجنبية معدلًا معلنًا أقل، لكنه ينشئ مخاطر سداد إذا حُصلت الإيرادات بعملة أخرى. واختبر أثر تغير سعر الصرف طوال مدة الدين، وحدد تكلفة أي تحوط بصورة منفصلة بدلًا من اعتبار سعر التحويل الأولي ثابتًا.
يمكن لشروط العقد أن تغير مستوى المخاطر الفعلي أيضًا. تحقق من الضمان على الأصول الأخرى والكفالات والتأمين الإلزامي ورسوم التأخر في السداد وأحكام التسوية المبكرة والقيود على البيع أو الاستخدام عبر الحدود. وحدد الطرف الذي يتحمل العبء النقدي إذا تأخر التسليم، وتأكد من توافق مراحل سداد المورد مع الفحص والقبول.
اجعل الموافقة مشروطة بتوافر تمويل لمواجهة السيناريو السلبي
تسجل الموافقة القابلة للدفاع عنها المواصفات المتفق عليها والتكلفة بعد التسليم وجدول التمويل الكامل والمساهمة التشغيلية الواقعية والحد الأدنى لاحتياطي السيولة. وينبغي تحديد مصدر تمويل لأي عجز ناتج عن دفعة بالونية أو التصرف المبكر، بدلًا من افتراض إعادة بيع مواتية أو توفر إعادة التمويل.
قد يكون القسط الأدنى هو الخيار الصحيح عندما يدعم الحفاظ على النقد موثوقية العمليات وتكون تكلفة التمويل الإضافية مقبولة. لكن إذا كانت القدرة على السداد تعتمد على تشغيل متواصل وتحصيل فوري من العملاء وقيمة متفائلة عند إعادة البيع، فإن هيكل التمويل هش أكثر من اللازم، حتى إن كان القسط الشهري ضمن الميزانية.
اترك ردًا

خدمة ذات جودة من الدرجة الأولى وفريق احترافي لما بعد البيع.
تواصل معنا
*نحن نحترم سرية معلوماتك وجميع المعلومات محمية.